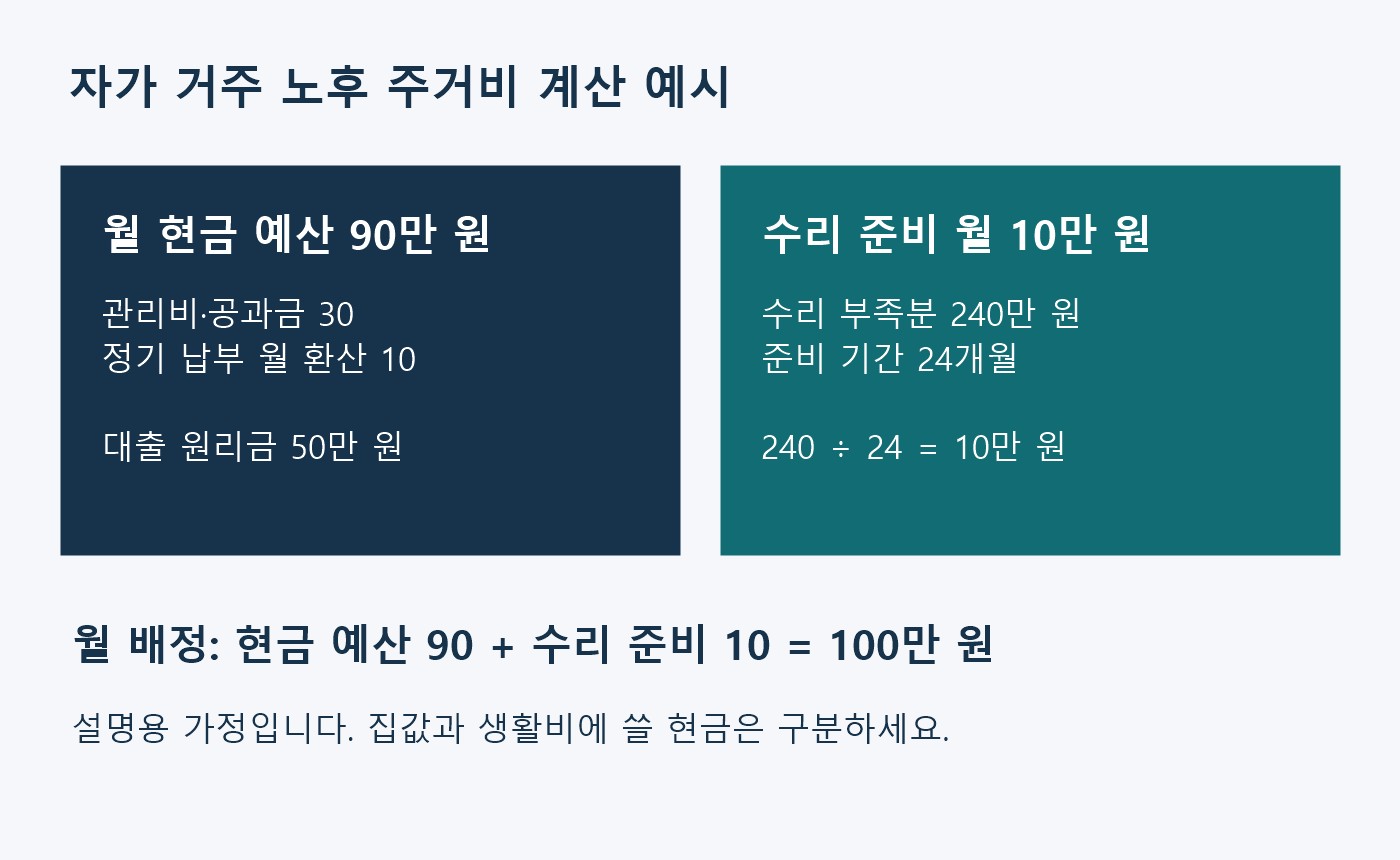
집을 보유하고 있어도 은퇴 후 주거비가 0원이 되는 것은 아닙니다. 관리비·공과금, 보유 관련 세금, 수리·교체비, 남아 있는 대출 상환액을 구분해 월 현금흐름에 넣어야 합니다. 집값과 매달 쓸 수 있는 생활비는 다른 숫자입니다.
아래 계산은 자가 거주 가구가 자신의 지출을 정리하는 방법입니다. 특정 지역의 평균 주거비나 세금 산정 기준을 제시하는 글이 아니며 모든 금액은 가정입니다.
1. 집값보다 먼저 확인할 주거비 네 항목
| 항목 | 확인 자료 | 예산 기록 |
| 관리비·공과금 | 최근 12개월 명세서 | 계절 차이를 포함한 월평균 |
| 세금 등 정기 납부 | 본인 고지서 | 연간 합계와 납부월 |
| 수리·설비 교체 | 집 상태, 견적, 보증·보험 조건 | 예정 시기와 준비 부족분 |
| 대출 원리금 | 상환 일정표 | 매월 실제 출금액 |
관리비에 포함된 수도·난방 등의 비용을 별도 공과금에 다시 더하지 않도록 항목을 대조하세요. 아파트 장기수선충당금과 개인이 직접 부담할 집 안 수리비도 실제 부담 범위를 확인해 구분합니다.
2. 월 현금 지출 계산 예시
관리비·공과금 월평균 30만 원, 본인 고지서의 연간 세금 등 정기 납부 합계 120만 원, 대출 원리금 월 50만 원이라고 가정합니다. 정기 납부를 월 환산하면 120÷12=10만 원이므로 월 예산은 30+10+50=90만 원입니다.
120만 원은 세율로 계산한 금액이 아니며 실제 고지서 금액으로 바꿔야 합니다. 대출 원금 상환은 소비와 구분되지만 매달 통장에서 나가는 돈이므로 현금흐름에는 반영합니다. 대출이 없다면 이 예시의 50만 원을 제외하고 본인의 다른 비용을 넣으세요.
3. 큰 수리는 준비 기간과 함께 기록하기
2년 후 수리에 360만 원이 필요하고 이미 120만 원을 따로 마련했다고 가정하면 부족분은 240만 원입니다. 24개월 동안 준비할 단순 월 금액은 240÷24=10만 원입니다. 앞의 월 현금 예산 90만 원에 수리 준비 10만 원을 더하면 계획상 월 100만 원을 배정합니다.
견적·공사 범위·물가에 따라 비용이 달라질 수 있습니다. 모든 가구가 이 금액을 준비해야 한다는 뜻은 아닙니다. 보증 적용이나 관리 주체의 부담 범위를 확인한 후, 실제 본인 부담액으로 계산하세요. 예상하지 못한 사고에 대비한 비상자금과 예정 수리비는 구분합니다.
4. 집이 있어도 현금이 부족한지 확인하기
월 연금과 다른 확정 수입에서 주거비 및 나머지 생활비를 빼고 잔액을 계산하세요. 집의 시세를 월수입으로 넣으면 생활비 부족을 가릴 수 있습니다. 매각이나 주택 관련 금융상품을 검토하더라도 실제 실행 전까지 가정 수입과 확정 수입을 나누는 편이 좋습니다.
예를 들어 월 수입 220만 원, 주거 관련 배정 100만 원, 나머지 생활비 140만 원이라면 차이는 220-100-140=-20만 원입니다. 이는 예산 조정이 필요한 신호이며 곧바로 특정 대출이나 상품 가입을 권하는 계산이 아닙니다.
5. 이사로 주거비를 줄일 때 비교할 것
- 새 집의 관리비·공과금·수리 부담
- 이사·중개·정리 등 일회성 비용과 실제 적용되는 세금
- 병원·장보기·가족 방문의 교통비 변화
- 매각 대금에서 남은 대출과 비용을 뺀 실제 사용 가능액
- 생활 편의와 건강 상태에 맞는 거주 조건
면적을 줄이면 모든 비용이 같은 비율로 줄어든다고 단정하지 마세요. 현재 집과 이사 후보의 실제 명세서·견적을 같은 기간 기준으로 비교해야 합니다. 연금 수령 전 기간까지 포함한 계산은 소득공백기 생활비 준비 글과 함께 점검할 수 있습니다.
6. 자주 묻는 질문
집값을 노후자금에 포함하면 안 되나요?
자산 현황에는 포함할 수 있지만 월 생활비에 바로 쓸 수 있는 현금과 구분해야 합니다. 처분이나 활용 계획의 조건과 비용도 따로 계산하세요.
관리비는 최근 한 달만 봐도 되나요?
냉난방 등 계절 차이가 있을 수 있으므로 가능하면 12개월 내역을 모아 월평균과 가장 많이 나가는 달을 함께 확인하세요.
수리비를 비상자금에서 내면 되나요?
시기와 금액을 예상한 수리는 별도 준비 항목으로 잡아 볼 수 있습니다. 같은 돈을 예정 수리비와 비상자금 양쪽에 중복 배정하지 마세요.
7. 참고 자료와 확인 기준
자료 확인일: 2026년 10월 10일. 국민연금공단 중앙노후준비지원센터는 종합재무설계와 노후준비 정보를 제공하며 지출 입력에 주거비 등 항목을 안내합니다. 본문 계산표는 자체 설명용 가정으로, 공단의 권장액이나 평균 통계가 아닙니다. 세금·대출·수리 비용은 본인 고지서와 계약·견적으로 확인하세요.
'연금·노후준비' 카테고리의 다른 글
| 은퇴 후 단기근로 소득 계산: 실제 입금액과 계약 종료 후 생활비 (0) | 2026.10.16 |
|---|---|
| 은퇴 후 자동차 유지비 계산: 보험료·정비비·교체 자금 나누기 (0) | 2026.10.16 |
| 국민연금 수급계좌 변경 전후 확인: 첫 입금과 자동이체 점검 (0) | 2026.10.15 |
| 퇴직연금 실물이전 전 확인할 것: 상품 매도 전에 보는 점검표 (0) | 2026.10.15 |
| 기초연금 모의계산 결과 보는 법: 입력 오류와 실제 선정 차이 (0) | 2026.10.15 |
| 국민연금 지급일과 카드 결제일: 노후 생활비 달력 만드는 법 (0) | 2026.10.14 |
| IRP 입금 후 현금성 자산 확인: 자동이체와 상품 매수 구분하기 (0) | 2026.10.14 |
| 국민연금 가입내역 조회 후 공백 점검: 납부예외와 미납 구분하기 (0) | 2026.10.14 |


